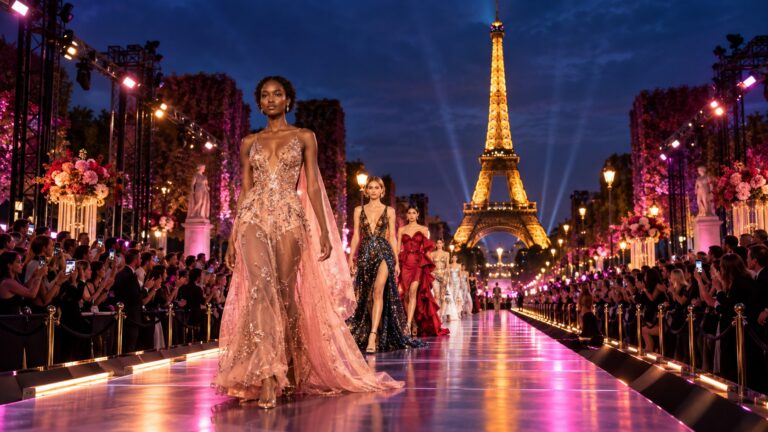


برج إيفل ونهر السين في باريس. من صور مجلة OUISTARS Travel.
تحليل اقتصادي — أسامة سماحة | OUISTARS Travel
قد يختار المسافر وجهة لأنه شاهد حفلًا رائعًا، ثم يحجز في بلد آخر لأن الوصول أسهل والفاتورة أوضح. وقد تُعلن مدينة مشروعًا بمليارات الدولارات، بينما تكسب مدينة أصغر ليلتين إضافيتين من إقامة كل زائر. بين المشهدين تُرسم خريطة المنافسة السياحية المقبلة: مَن يصنع الرغبة في السفر، ومَن يستطيع تحويلها إلى زيارة مدفوعة تتكرر؟
في السنوات حتى 2032، يرجّح هذا التحليل أن تتقدم الوجهات التي تجمع القدرة على تحمّل الصدمات مع سرعة تحسين تجربة الزائر. الصبر جزء من المعادلة؛ لكنه يصبح ميزة اقتصادية حين يحافظ على العمالة والخدمة والسيولة، ويتيح الاستثمار في الوقت المناسب. الانتظار وحده لا يصنع الحصان الرابح.
السؤال الذي نطرحه على فرنسا وإسبانيا ومصر والإمارات والسعودية واحد: هل تستطيع الوجهة تحويل ما تنفقه على البنية الأساسية والثقافة والترفيه إلى ليالٍ سياحية وقيمة محلية مستمرة، حتى عندما يرتفع ثمن الرحلة أو تتغير مساراتها؟
الصدمة تصل إلى الحجز قبل أن تصل إلى الشاطئ
توضح منظمة التعاون الاقتصادي والتنمية أن الحرب الروسية الأوكرانية أثّرت في الاتصال الجوي والثقة بالسفر، وأن اضطرابات الشرق الأوسط تضغط على الطاقة والنقل والمسارات. تتداخل هذه القنوات، لكن أثرها يختلف من وجهة إلى أخرى؛ لا يصح اختزال خسارة بلد كامل في سبب واحد. المصدر: OECD، اتجاهات السياحة 2026.
وفي تحديث يونيو 2026، توقّع الاتحاد الدولي للنقل الجوي أن ترتفع حصة الوقود من مصروفات تشغيل شركات الطيران إلى 31.4% مقابل 25.4% في 2025. هذا تقدير مؤرخ، وليس سعرًا ثابتًا للوقود أو توقعًا صالحًا حتى 2032. لكنه يوضح كيف تضيق مساحة المناورة لدى الناقل قبل أن ترتفع فاتورة المسافر. المصدر: IATA، 7 يونيو 2026.
يمر الضغط عبر التذكرة، والتأمين، وتكلفة الإمداد، ثم ميزانية الأسرة. قد يستمر الشخص في السفر لكنه يقصّر الإقامة أو يختار وجهة أقرب أو يؤجل الحجز. لذلك فإن ارتفاع عدد الرحلات عالميًا لا يضمن ارتفاع دخل كل فندق أو مطعم، كما أن ارتفاع الإيراد الاسمي لا يكفي إذا التهمت التكاليف الزيادة.
تؤكد أحدث قراءة متاحة لمنظمة السياحة التابعة للأمم المتحدة أن الوصولات الدولية زادت 0.4% فقط في النصف الأول من 2026، فيما تراجعت في الشرق الأوسط 22% وارتفعت في أوروبا 3%. هذه نتائج إقليمية جزئية، لا حكم على كل دولة ولا حصيلة العام الكامل. وهي تمنع قراءة أرقام 2025 القوية باعتبارها دليلًا على تجاوز صدمات 2026. المصدر: بارومتر السياحة، سبتمبر 2026.
ما الذي نضيفه إلى النقاش؟ اختبار المسافة بين الإعلان والعائد
الصمود ليس فكرة جديدة؛ يناقشه تقرير OECD ومؤشر تنمية السفر والسياحة للمنتدى الاقتصادي العالمي. ويشير الأخير إلى أن نمو النشاط لا يتحول تلقائيًا إلى منافع اقتصادية واجتماعية أوسع. المصدر: مؤشر تنمية السفر والسياحة 2026.
إضافة هذا التحليل هي متابعة السلسلة التي تربط الاستثمار بالعائد: مشروع يُعلن، ثم تمويل وتنفيذ، ثم تشغيل منتظم، ثم زائر يستطيع الوصول والحجز، ثم إقامة وإنفاق، ثم قيمة تبقى في الاقتصاد المحلي. عند كل حلقة يمكن أن يتعطل الوعد، حتى لو نجحت الحلقة السابقة.
المطار الجديد لا يصبح ميزة بمجرد افتتاح مبناه؛ يحتاج خطوطًا منتظمة ونقلًا إلى مناطق الإقامة. والمتحف يحتاج تذاكر واضحة ومواعيد يمكن الاعتماد عليها. والمنتجع يحتاج عمالة مدرّبة ومياهًا وطاقة وخدمات تعمل خارج أسابيع الذروة. أما الحفل الكبير، فاختباره الحقيقي هو ما يتركه من حجوزات ومهارات وموردين بعد انطفاء الأضواء.
فرنسا: كيف تتحول الشهرة إلى إقامة أطول؟
أعلنت الحصيلة الفرنسية لعام 2025 استقبال 102 مليون سائح دولي وتحقيق 77.5 مليار يورو من الإيرادات السياحية الدولية. وتوضح أهمية الأسواق الأوروبية في الليالي السياحية. هذه قاعدة طلب قوية، لكنها لا تعفي الوجهات من اختبار الكلفة وسهولة الحركة. المصدر: حصيلة Atout France، 19 فبراير 2026.
في قراءتنا، تستطيع فرنسا الدفاع عن موقعها حين تربط المتحف والمطعم والموضة والمعرض والمدينة الإقليمية برحلة سهلة الشراء والتنفيذ. قيمة الفخامة هنا في تجربة متماسكة: وقت محفوظ، ومواعيد دقيقة، وخدمة تحل المشكلة حين تقع. ارتفاع السعر دون تحسن مماثل في التجربة يفتح الباب للمنافس.
المؤشر الذي يستحق المتابعة حتى 2032 هو قدرة فرنسا على زيادة القيمة الحقيقية للإقامة وتوزيعها خارج نقاط الازدحام. وقد تكون ليلة إضافية في مدينة إقليمية، مرتبطة بزيارة ثقافية أو مؤتمر، أكثر فائدة من زيادة عابرة في عدد المارين بمعلم مزدحم.
إسبانيا: الدفاع عن قوة الوجهة دون استنزافها
سجلت إسبانيا نحو 96.8 مليون سائح دولي في 2025، وإنفاقًا وفق مسح EGATUR بلغ 134.712 مليار يورو، بنمو 6.8% للإنفاق مقابل 3.2% للوصولات. ولا نضع هذا الإنفاق مباشرةً مقابل الإيرادات الفرنسية لإنتاج ترتيب للعائد؛ اختلاف التعريفات الإحصائية يستدعي المقارنة المتجانسة أولًا. المصدر: الحكومة الإسبانية نقلًا عن INE.
الميزة التي نبحث عنها في إسبانيا هي استمرار جاذبية البحر والمدن والثقافة مع إدارة ضغط المواسم. ومن شروط دفاعها عن موقعها تحسين التوازن بين الزائر والمقيم، وتوسيع النشاط في الأشهر الأقل ازدحامًا، والحفاظ على جودة الخدمة. الوجهة التي تبيع أكثر مما تحتمل قد تدفع لاحقًا ثمنًا في السمعة والكلفة ورضا السكان.
فرنسا وإسبانيا ليستا كتلة واحدة مهددة بالفقدان، كما أن أوروبا ليست رهينة السفر البعيد وحده. السوق القريبة والحركة البرية والسكك الحديدية تمنح بعض الوجهات خيارات مختلفة عن وجهة تعتمد بدرجة أكبر على رحلة جوية طويلة.
مصر: الفرصة في ربط المشروعات، والاختبار في تشغيلها
تعلن وزارة السياحة والآثار، في حصيلة 2025 التي نشرتها الهيئة العامة للاستعلامات، استقبال قرابة 19 مليون سائح وزيادة حركة الطيران العارض إلى المقاصد المصرية 32%. كما سجلت العلمين نموًا كبيرًا في رحلات هذا النوع من الطيران؛ والنمو من قاعدة أصغر لا يساوي وحده نضج وجهة تعمل طوال العام. المصدر: الحصيلة الرسمية المصرية.
الأطروحة هنا أن مصر تستطيع تقديم رحلة تجمع الساحل والتراث والترفيه، بشرط أن تعمل الوصلات بينها: من المطار إلى الفندق، ومن الفندق إلى الزيارة، ومن الزيارة إلى نشاط مسائي. الطريق الجيد يفتح الاحتمال؛ الخدمة المتوقعة تجعل الزائر يستخدمه. وينبغي قياس أثر البنية الأساسية بوقت الوصول وانتظامه، لا بعدد المنشآت وحده.
وتحتاج خريطة الاستثمار إلى أسماء دقيقة: رأس الحكمة مشروع بشراكة مصرية إماراتية، وعلم الروم مشروع مرتبط بالديار القطرية، وساوث ميد مشروع بالشراكة مع مجموعة طلعت مصطفى. وهي مشروعات مختلفة عن مدينة العلمين الجديدة، وإن جمعها نطاق الساحل الشمالي الأوسع. رأس الحكمة؛ علم الروم؛ ساوث ميد في تقرير مركز المعلومات ودعم اتخاذ القرار.
وجود اتفاق أو قيمة استثمارية معلنة لا يعني أن كامل الطاقة السياحية يعمل. ولا نعتمد موعدًا واحدًا لدخول هذه المشروعات الخدمة خلال ثلاث سنوات؛ لكل مشروع مراحله. كذلك تختلف مبيعات الوحدات العقارية عن دخل السياحة المتكرر. اختبار النجاح هو الغرف القابلة للحجز، والليالي المشغولة، والخدمات التي تظل مفتوحة، وفرص العمل المستقرة والمشتريات المحلية.
الإمارات: اختبار مرونة مركز السفر والأعمال
استقبلت دبي 19.59 مليون زائر دولي مبيت في 2025. وأعلنت دائرة الاقتصاد والسياحة الفوز بـ504 ملفات لاستضافة فعاليات خلال السنوات حتى 2029. العدد الأول يخص دبي وليس الإمارات كلها؛ والثاني ملفات استضافة مستقبلية، لا فعاليات مكتملة ولا إيرادات تحققت. المصدر: دائرة الاقتصاد والسياحة بدبي، فبراير 2026.
تسمح هذه الحالة باختبار فكرة مهمة: الرحلة المهنية يمكن أن تمتد إلى إقامة ترفيهية، إذا وجد الزائر سببًا واضحًا للبقاء. وقد يستفيد الفندق والمطعم والمتجر من الشخص نفسه دون احتياج كل نشاط إلى مسافر جديد. لكن الاعتماد على الاتصال الجوي يجعل مرونة المسارات والاستجابة للاضطراب جزءًا من المنتج الذي تبيعه الوجهة.
فرصة الإمارات في هذه القراءة هي حماية سهولة التجربة مع تنويع دوافع الزيارة. أما شرط الحكم على الاستدامة فهو استمرار الطلب خارج المؤتمرات والفعاليات الكبرى، وقدرة المنشآت على خدمة شرائح متعددة دون الاعتماد الدائم على التخفيضات.
السعودية: من استضافة الحدث إلى بناء اقتصاد حوله
بحسب تقرير الشؤون التنظيمية للهيئة العامة للترفيه، تجاوز الحضور لقطاع الترفيه في 2025 عدد 89 مليونًا، مع تنظيم 1,690 فعالية ومشاركة 6,778 شركة. هذه أرقام حضور ونشاط للقطاع، وليست عدد سياح دوليين فريدين؛ وقد يحضر المقيم أو الزائر أكثر من فعالية. المصدر: وكالة الأنباء السعودية نقلًا عن الهيئة.
توسّع هيئة الترفيه المواسم والأنشطة والمنظومة التنظيمية، فيما تضيف مشروعات مثل القدية منشآت وتجارب دائمة. ويعرض الموقع الرسمي للقدية افتتاح أكواريبيا ضمن مراحل تطورها. ولا ننسب كل المشروعات الرياضية والثقافية والسياحية في المملكة إلى الهيئة العامة للترفيه؛ تتعدد الجهات وأدوارها. المصدر: القدية.
المغزى الاقتصادي هو محاولة بناء سبب للسفر يمكن تصميم الرحلة حوله، ثم تطوير سلسلة من المنتجين والتقنيين والمطاعم والفنادق والخدمات. ويتجاوز الاختبار بيع تذكرة ناجحة: هل يبقى الزائر ليلة أخرى؟ هل يعود في موسم مختلف؟ وهل تنمو مهارات وموردون محليون يستطيعون إنتاج التجربة التالية؟
بهذا المعنى، يتعاظم دور الخليج في صناعة الأحداث. لكن القول إن الصناعة انتقلت إليه بالكامل يسبق الدليل. لاستضافة الحدث وزن، ولملكية الحقوق وصناعة المحتوى والتقنيات وتصدير الخبرات وزن آخر. ستصبح الحجة أقوى كلما تراكمت هذه القدرات، واستمر الطلب دون احتياج كل دورة إلى حافز استثنائي.
ستة أسئلة تكشف الحصان الرابح مبكرًا
تقترح المجلة متابعة الأسئلة التالية سنويًا. هي إطار تحليلي للمقارنة، وليست مؤشرًا دوليًا معتمدًا أو درجات جاهزة لترتيب الدول.
| الاختبار | ما الذي نتابعه؟ | إشارة الخطر |
|---|---|---|
| الوصول | انتظام الرحلات، بدائل المسار، وقت وتكلفة الوصول الفعلي | طاقة مطارية بلا خطوط كافية أو وجهة تعتمد على مسار واحد |
| وضوح الرحلة | مدة الإجراءات، السعر النهائي، الشكاوى والاستجابة لها | تأشيرة أسهل تتبعها رسوم أو خطوات تربك الزائر |
| تحويل الاستثمار إلى تشغيل | الطاقة المفتوحة والقابلة للحجز، لا الطاقة المعلنة فقط | خلط العقود والمبيعات والافتتاحات بالتشغيل المستقر |
| استمرار الطلب | الليالي خارج الذروة، مدة الإقامة والزيارة المتكررة | امتلاء أيام الحدث وفراغ بقية الموسم |
| القيمة المحلية | إنفاق حقيقي لكل ليلة، وظائف مستقرة ومشتريات محلية | نمو اسمي تأكله الأسعار والواردات والتكلفة |
| القدرة على الاستمرار | سيولة المنشآت، العمالة، المياه والطاقة ورضا السكان | خفض جودة الخدمة أو إنهاك المدينة لحماية رقم الزيارات |
الأمن والاستقرار شرطان يقطعان هذه الاختبارات كلها. ثم تأتي سهولة الدخول والخروج وسرعة الخدمة وتنوع الأنشطة لتحدد ما إذا كان الاهتمام سيتحول إلى حجز. تقليل العناء يوفر على الزائر وقتًا، وقد يخفّض على المنشأة كلفة المعالجة والتعويض؛ لكنه لا يغني عن جودة التجربة الأساسية.
ثلاثة مسارات حتى 2032، والفائز يتغير معها
إذا خفّت الاضطرابات واستقرت كلفة الطاقة: ترجّح قراءتنا أن تستفيد الوجهات التي تصبح مشروعاتها جاهزة للتشغيل بالتزامن مع تعافي الثقة. تتسع فرصة مصر والسعودية في تحويل الطاقة الجديدة إلى طلب، وتحمي فرنسا وإسبانيا موقعهما بخبرة المنتج وتنوعه، وتستفيد الإمارات من وصلات الأعمال والترفيه. وقد تنمو هذه الوجهات معًا؛ السياحة ليست كعكة ثابتة.
إذا استمرت الصدمات على فترات: تزيد أهمية السيولة والطلب المحلي والأسواق القريبة وبدائل الوصول. قد تتفوق منطقة داخل دولة على منطقة أخرى فيها بسبب موسم مختلف أو اتصال أفضل. وتصبح المرونة في الحجز والقدرة على الحفاظ على فريق الخدمة ميزتين يصعب تعويضهما بالإعلان.
إذا استمر ارتفاع كلفة السفر وتزايد الضغط المناخي: تصبح الرحلة الأقصر والإقامة في موسم ألطف والقيمة الكاملة للفاتورة عوامل أشد تأثيرًا. ولن تكون الأسعار المنخفضة وحدها حماية إذا كانت تتآكل بسبب الكهرباء والتبريد والمياه أو تضعف معها الخدمة. هذه سيناريوهات شرطية، لا توقعات رقمية باحتمالات محسوبة.
ولا تنتهي المنافسة عند الدول الخمس. وجهات آسيا وشمال أفريقيا وغيرها قد تقتنص الطلب عندما تتبدل الأسعار والاتصالات. اختيارنا هنا دراسات حالة تقارن أنماطًا مختلفة من الاستثمار والطلب، وليس قائمة مغلقة للفائزين في العالم.
من يصمد هو الكسبان… إذا عرف ماذا يحافظ عليه
أقرب تعريف للحصان الرابح هو الوجهة التي تظل قادرة على الوفاء بما باعته: رحلة يمكن الوصول إليها، وسعر مفهوم، وخدمة محترمة، وسبب للعودة. قد تظهر قوتها في مؤتمر يمتلئ ثم يترك حجوزات لاحقة، أو في منتجع يعمل خارج الصيف، أو في مدينة ثقافية تضيف ليلتين إلى رحلة قصيرة.
فرنسا وإسبانيا تختبران كيف تحافظ الوجهة الناضجة على قيمتها. ومصر تختبر تحويل البنية والمشروعات إلى منتج متصل يعمل طوال العام. والإمارات تختبر مرونة مركز عالمي للسفر والأعمال. والسعودية تختبر قدرة اقتصاد الترفيه على صناعة زيارات متكررة وقيمة تمتد بعد الموسم. هذه رهانات مختلفة، ونتائجها تحتاج قياسًا.
الصبر الذي يستحق أن نراهن عليه يحافظ على القدرة على العمل، ويصحح أخطاء التشغيل، ويبني طلبًا متنوعًا. أما مواصلة الإنفاق في نموذج لا يحوّل الزائر إلى إقامة ولا الإيراد إلى قيمة، فقد تطيل الانتظار فقط. مَن يحتفظ بالثقة حين تهتز السوق، ويحوّلها إلى تجربة أفضل عند استقرارها، هو الأقرب إلى الفوز.
منهج القراءة وحدودها
رُوجعت المصادر في 8 نوفمبر 2026. أفق 2032 إطار للسيناريوهات، وليس ضمانًا لمسار بعينه. استُخدمت بيانات 2025 السنوية حيث توفرت، مع فصل نتائج النصف الأول من 2026 وتقديرات IATA المؤرخة عنها. لا نقارن حضور الترفيه بالسياح الدوليين، أو دبي بالإمارات، أو المبيعات العقارية بالدخل السياحي. وترتبط مقارنة الإيرادات بتوحيد التعريفات والأسعار والفترة قبل استخلاص ترتيب.
الربط بين مراحل الاستثمار وتجربة الزائر والقيمة المحلية هو تحليل المجلة؛ الأرقام والأخبار المنقولة تظل منسوبة إلى مصادرها. ليست هذه دراسة ميدانية أو تقديرًا إحصائيًا لأثر سببي، ولا توصية مالية بشراء مشروع. تظل الحجة قابلة للاختبار بتحديث التشغيل والليالي والإنفاق الحقيقي والاتصال الجوي ونتائج الفعاليات.
المراجع والبيانات الأساسية
| النطاق والمؤشر | الفترة | القيمة المنشورة | المصدر |
|---|---|---|---|
| فرنسا: سياح دوليون؛ إيرادات سياحية دولية | 2025 | 102 مليون؛ 77.5 مليار يورو | Atout France — Bilan touristique 2025, 19 February 2026 |
| إسبانيا: سياح دوليون؛ إنفاق EGATUR | 2025 | 96.8 مليون؛ 134.712 مليار يورو | La Moncloa / INE — FRONTUR and EGATUR, 3 February 2026 |
| مصر: سياح؛ تغير حركة الطيران العارض | 2025 | قرابة 19 مليون؛ +32% | Egypt State Information Service / Ministry of Tourism and Antiquities — 2025 results |
| دبي: زوار دوليون مبيتون؛ ملفات استضافة فائزة | 2025؛ استضافة حتى 2029 | 19.59 مليون؛ 504 ملفات | Dubai DET — 2025 annual results, 9 February 2026 |
| السعودية: حضور الترفيه؛ الفعاليات | 2025 | أكثر من 89 مليون؛ 1,690 فعالية | Saudi Press Agency / GEA — 2025 regulatory affairs results, 2 April 2026 |
| العالم؛ الشرق الأوسط؛ أوروبا: تغير الوصولات | النصف الأول 2026 مقابل الفترة نفسها من 2025 | +0.4%؛ −22%؛ +3% | UN Tourism — World Tourism Barometer, September 2026 |
| حصة الوقود من مصروفات شركات الطيران | تقدير يونيو 2026؛ مقارنة 2025 | 31.4% في 2026؛ 25.4% في 2025 | IATA — airline outlook, 7 June 2026 |
جدول مرجعي لتعريف الأرقام، وليس ترتيبًا للدول. القيم النقدية اسمية وفق مصادرها؛ لم نحتسب أرباحًا أو عوائد حقيقية أو نحول العملات.
- OECD Tourism Trends and Policies 2026
- IATA — airline outlook, 7 June 2026
- UN Tourism — World Tourism Barometer, September 2026
- World Economic Forum — Travel & Tourism Development Index 2026
- Atout France — Bilan touristique 2025, 19 February 2026
- La Moncloa / INE — FRONTUR and EGATUR, 3 February 2026
- Egypt State Information Service / Ministry of Tourism and Antiquities — 2025 results
- Egypt State Information Service — Ras El Hekma agreement
- Egypt Ministry of Investment and Foreign Trade — Alam El Roum investment zone
- Egypt IDSC — April 2025 reform report, SouthMED
- Dubai DET — 2025 annual results, 9 February 2026
- Saudi Press Agency / GEA — 2025 regulatory affairs results, 2 April 2026
- Qiddiya City — official development milestones
- Ville de Paris — Nuit de la Solidarité 2026, updated 24 July 2026
- France SSMSI — Insécurité et délinquance en 2025
- Spain Ministry of the Interior — irregular arrivals to 31 October 2026, page 7
- SSMSI — Public transport recorded crime, 2025; published 10 September 2026
اختيرت الحالات الخمس عمدًا للمقارنة بين وجهات ناضجة واستثمارات توسعية ومراكز اتصال وفعاليات؛ ليست عينة عشوائية تمثل العالم. لا نمنحها درجات مركبة بأوزان افتراضية. لاختبار الأطروحة، نقارن كل وجهة بنفسها عبر الزمن: الليالي خارج الذروة، متوسط مدة الإقامة، والإنفاق لكل ليلة بعد ضبط الأسعار عند توافر مؤشر مناسب. ونفحص تشغيل المشروع والطلب بعد الحدث، مع أثر تغير الرحلات والعملات والطاقة. إذا زاد الحضور دون زيادة الليالي أو تحسن القيمة المحلية، تضعف حجة نجاح نموذج الفعاليات؛ وإذا بقيت الطاقة الجديدة غير قابلة للحجز، لم يثبت بعد تحول الاستثمار إلى منتج سياحي. الارتباط وحده لا يثبت أن الحدث أو المشروع سبب التغير. يعاد فحص البيانات عند صدور نتائج سنوية متجانسة أو بدء تشغيل مرحلة جديدة أو تغير مهم في الوصول والطاقة.
للاستشهاد بهذا التحليل: OUISTARS Travel — الحصان الرابح في السياحة حتى 2032: من يحوّل الصمود إلى دخل مستدام؟ — 8 نوفمبر 2026.